만 65세를 앞두고 "나도 노령연금을 받을 수 있을까?" 하고 찾아보면 가입기간, 소득인정액, 선정기준액 같은 낯선 단어가 한꺼번에 쏟아집니다. 퇴직 후 경비나 청소 일을 하며 매달 월급을 받고 계시거나, 국민연금을 받는 중인데 다른 지원금도 함께 받을 수 있는지 궁금하다면 계산을 올바르게 해보셔야 합니다.
집 한 채와 예금이 조금 있다 보니 수급 자격이 되는지 계산이 서지 않는다는 분도 적지 않습니다. 이 글에서는 노령연금 수급자격 계산방법을 2026년 기준 숫자로 정리하고, 직접 따라 해 볼 수 있는 예시까지 차근차근 안내해 드리겠습니다. 복잡해 보이는 공식도 순서대로 하나씩 대입해 보면 생각보다 어렵지 않습니다.
노령연금 수급자격, 두 제도부터 구분하세요
흔히 노령연금이라고 부르는 말에는 성격이 다른 두 제도가 섞여 있습니다. 하나는 보험료를 낸 만큼 돌려받는 국민연금 노령연금이고, 다른 하나는 세금으로 지급하는 기초연금(2014년 이전 명칭 기초노령연금)입니다. 수급 자격 판단 기준과 계산 방식이 전혀 다르기 때문에 어느 연금을 확인하려는지부터 정해야 합니다.
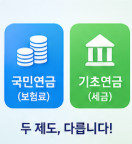
| 구분 | 국민연금 | 기초연금 |
| 재원 | 본인이 낸 보험료 | 국가·지자체 예산 |
| 핵심 조건 | 가입기간 10년 + 지급 개시 나이 | 만 65세 + 소득인정액 기준 |
| 대표 문의 | 국민연금공단 1355 | 보건복지상담센터 129 |
두 가지는 동시에 받을 수 있습니다. 다만 국민연금 수령액이 많으면 기초 쪽 지급액이 일부 줄어드는 연계감액이 적용될 수 있습니다.
국민연금 노령연금 수급자격 계산하는 법
국민연금 쪽은 비교적 단순합니다. 확인할 항목은 두 가지뿐입니다.
- 가입기간: 보험료 낸 기간을 모두 합쳐 120개월(10년) 이상이면 평생 받는 노령연금 대상이 됩니다. 10년에 못 미치면 낸 보험료에 이자를 더한 반환일시금으로 정산됩니다.
- 지급 개시 나이: 출생연도별 기준 나이에 도달해야 지급이 시작됩니다.

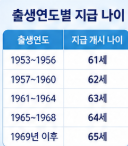
| 출생연도 | 지급 개시 나이 |
| 1953~1956년생 | 61세 |
| 1957~1960년생 | 62세 |
| 1961~1964년생 | 63세 |
| 1965~1968년생 | 64세 |
| 1969년생 이후 | 65세 |
기간이 조금 모자란 분은 추후납부(추납)나 임의계속가입으로 10년을 채우는 방법을 검토해 볼 만합니다. 예상 수령액은 '내 곁에 국민연금' 앱에서 간편인증만으로 조회됩니다.
연금액 계산과 수령 시기 조정
자격을 갖췄다면 다음은 금액입니다. 매달 받는 연금액은 가입기간이 길수록, 가입 중 평균 소득이 높을수록 커집니다. 계산식에는 전체 가입자의 평균소득(A값)과 본인의 평균소득(B값)이 함께 들어가므로, 소득이 낮았던 분도 일정 부분 보정을 받는 구조입니다. 수령 시기를 조정하면 금액이 평생 달라진다는 점도 계산에 넣어 두세요.
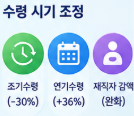
- 조기수령: 소득이 일정 기준 아래일 때 최대 5년 앞당길 수 있지만, 1년마다 6%씩 최대 30%가 평생 줄어듭니다.
- 연기수령: 최대 5년 늦추면 1년마다 7.2%씩, 최대 36%가 더해집니다.
- 재직자 감액: 연금을 받으며 일해서 소득이 생기면 일부가 깎였는데, 2026년 6월부터는 월 소득 519만 원 미만이면 감액하지 않도록 기준이 완화됐습니다.
노령 인구가 빠르게 늘면서 은퇴 후에도 일하는 분이 많아진 만큼, 수령 시기와 근로소득을 함께 놓고 계산해 보는 것이 유리합니다.
기초연금 수급 자격을 가르는 소득인정액 공식
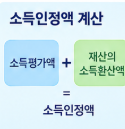
기초노령연금, 즉 지금의 기초연금은 월급만 보지 않습니다. 소득과 재산을 모두 월 단위 금액으로 바꿔 더한 소득인정액으로 판단합니다.
소득인정액 = 소득평가액 + 재산의 소득환산액
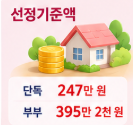
이 값이 2026년 선정기준액인 단독가구 월 247만 원, 부부가구 월 395만 2천 원 이하이면 수급 대상이 됩니다. 전년 단독가구 기준(228만 원)보다 크게 올라 문턱이 한층 낮아졌습니다.
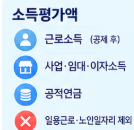
소득평가액 계산
- 상시 근로소득: (월 근로소득 − 116만 원) × 70%
- 사업·임대·이자소득: 필요경비를 뺀 실제 소득 반영
- 국민연금 등 공적연금: 받는 금액 그대로 반영
- 일용근로소득, 노인일자리 사업 소득: 제외
근로소득 공제액 116만 원은 2026년 기준이며 최저임금 인상에 맞춰 해마다 조정됩니다.
재산의 소득환산액 계산
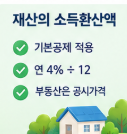
재산은 공제를 먼저 적용한 뒤 연 4%를 곱하고 12로 나눠 월 금액으로 바꿉니다. 부동산은 시세가 아니라 공시가격 기준입니다.
- 일반재산 기본공제: 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원
- 금융재산 공제: 가구당 2,000만 원
- 부채: 금융기관 대출, 임대보증금 등 차감
- 차량가액 4,000만 원 이상 등 고급 자동차: 가액 전체가 월 소득으로 잡혀 사실상 탈락 요인
예시로 따라 하는 계산 4단계
경기도의 시 지역(중소도시)에 혼자 사는 66세 어르신을 가정해 보겠습니다. 월 근로소득 150만 원, 국민연금 월 55만 원, 주택 공시가격 2억 4천만 원, 예금 3,500만 원, 대출 1,000만 원입니다.
| 단계 | 계산식 | 결과 |
| ① 근로소득 반영 | (150만 − 116만) × 0.7 | 23만 8천 원 |
| ② 소득평가액 | 23만 8천 + 국민연금 55만 | 78만 8천 원 |
| ③ 재산 환산 | [(2억 4천만 − 8,500만) + (3,500만 − 2,000만) − 1,000만] × 4% ÷ 12 | 약 53만 3천 원 |
| ④ 소득인정액 | 78만 8천 + 53만 3천 | 약 132만 1천 원 |
결과값 132만 1천 원은 단독가구 기준 247만 원보다 낮으므로 수급 자격을 갖춘 것으로 계산됩니다. 다만 이 사례처럼 국민연금 수령액이 기준연금액의 1.5배를 넘으면 연계감액이 걸릴 수 있으니, 실제 지급액은 따로 확인해야 합니다.
수급 대상이 된 뒤 금액을 줄이는 장치는 세 가지가 있습니다. 국민연금을 많이 받는 경우의 연계감액, 부부가 함께 받을 때 각각 20%를 줄이는 부부 감액, 받은 뒤 오히려 대상이 아닌 사람보다 소득이 많아지는 것을 막는 소득역전 방지 감액입니다. 2026년 기준연금액은 월 최대 34만 9,700원이므로, 자격 판정 뒤에는 이 세 가지를 차례로 적용해 실제 연금액을 계산해야 합니다. 노령기 생활비를 설계할 때는 판정 결과와 실수령액을 구분해서 보시는 것이 좋습니다.
수급 탈락을 부르는 계산 실수 3가지
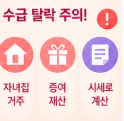
노령연금 수급자격을 직접 계산하다 보면 아래 세 가지에서 결과가 크게 틀어지는 경우가 많습니다.
자녀 명의 고가 주택에 거주하는 경우 — 시가표준액 6억 원 이상인 자녀 집에 무상으로 살면 공시가격의 연 0.78%가 본인 소득으로 더해집니다. 8억 원 주택이라면 월 약 52만 원이 붙는 셈입니다.
신청 직전 재산을 증여한 경우 — 자녀에게 넘긴 재산도 일정 기간 본인 재산으로 계속 잡힙니다. 수급 자격을 얻으려고 서둘러 증여해도 연금 판정에서 효과는 거의 없습니다.
시세를 그대로 넣은 경우 — 아파트 실거래가로 따지면 결과가 실제보다 훨씬 불리하게 나옵니다. 반드시 부동산 공시가격 알리미에서 확인한 공시가격을 넣어야 합니다.
노령연금 수급자격 자가진단과 신청 경로
손으로 하기 번거롭다면 공식 모의계산 서비스가 가장 정확합니다. 흐름은 기초연금 누리집 접속 ▶ 모의계산 메뉴 ▶ 거주지·소득·재산 입력 ▶ 결과 확인 순서입니다.
- 모의계산: 보건복지부 기초연금 누리집(basicpension.mohw.go.kr), 복지로(bokjiro.go.kr)
- 국민연금 예상액 조회: '내 곁에 국민연금' 앱, 국민연금공단(nps.or.kr)
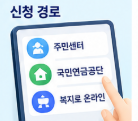
- 수급 신청 시기·장소: 만 65세 생일이 속한 달의 한 달 전부터 주민센터, 국민연금공단 지사, 복지로 온라인
- 상담: 보건복지상담센터 129, 국민연금공단 1355

마무리
정리하면 국민연금 쪽은 가입기간 10년과 지급 개시 나이, 기초 쪽은 소득인정액이 선정기준액 이하인지가 노령연금 수급자격의 핵심입니다. 노령 세대에 들어서기 전부터 연금 계산을 미리 해 두시고, 공제액과 기준액은 해마다 바뀌니 신청 전 최신 숫자로 한 번 더 확인해 보세요.