"광고에 적힌 최고 이율이 곧 내가 받을 이자다." 정기적금을 처음 알아보시는 분들이 가장 흔하게 하는 오해인데요. 실제로 통장에 찍히는 이자는 기본 이율, 우대 조건 충족 여부, 납입 방식에 따라 광고 숫자의 절반 수준에 그치는 경우도 드물지 않습니다. 그래서 적금 상품을 고를 때는 숫자 하나보다 구조를 먼저 봐야 합니다.
결론부터 말씀드리면, 정기적금 이율 높은 은행은 '표시 금리가 가장 높은 곳'이 아니라 '내가 우대 조건을 현실적으로 채울 수 있는 곳'입니다. 아래 글을 통해 시중은행·인터넷은행·저축은행을 비교하고, 상황별로 어떤 은행 선택이 유리한지 체크해보시기 바랍니다.
정기적금 이율, 광고 숫자와 실제 수령액이 다른 이유
정기적금은 매달 같은 금액을 넣는 상품입니다. 그래서 첫 달 납입금은 12개월 내내 이자가 붙지만, 마지막 달에 넣은 돈은 겨우 한 달 치 이자만 받게 되죠. 예를 들어 연 5%에 월 50만 원씩 1년을 납입하면 세전 이자는 약 16만 2천 원 정도입니다. 원금 600만 원 전체에 5%를 곱한 30만 원을 기대하셨다면 차이가 꽤 크지 않나요?
여기에 이자소득세 15.4%까지 빠지면 실제로 손에 쥐는 금액은 13만 7천 원 안팎으로 줄어듭니다. 같은 조건에서 은행 간 이율이 0.5%p 차이 난다면 1년 세전 이자 차이는 1만 6천 원 남짓이에요. 정기적금 이율을 비교할 때 이 구조를 먼저 알아두면, 몇 푼 더 받으려고 까다로운 조건에 끌려다니는 일을 줄일 수 있습니다.
참고로 적금은 크게 정기적금과 자유적금으로 나뉩니다. 정기적금은 매달 정해진 날짜에 같은 금액을 넣는 방식이고, 자유적금은 납입 금액과 횟수를 비교적 자유롭게 정할 수 있는 방식이에요. 보통 금리는 납입이 규칙적인 쪽에 조금 더 높게 책정되는 편이라, 월급처럼 고정 수입이 있다면 자유적금보다 유리할 때가 많습니다.
은행 유형별 정기적금 이율 한눈에 비교


| 구분 | 시중은행 | 인터넷은행 | 저축은행 |
|---|---|---|---|
| 기본 이율 수준 | 상대적으로 낮은 편 | 중간~높은 편 | 높은 편 |
| 우대 이율 조건 | 급여이체·카드 실적 등 다소 까다로움 | 조건이 단순하거나 없는 경우 많음 | 상품별 편차가 큼 |
| 월 납입 한도 | 상품마다 다양 | 소액 한도 상품이 많음 | 비교적 넉넉한 편 |
| 가입 채널 | 영업점·모바일 앱 | 모바일 앱 전용 | 영업점·앱(SB톡톡플러스 등) |
| 예금자보호 | 금융회사별 1인당 원리금 합산 1억 원까지 | ||
표에서 보듯 기본 이율만 떼어 놓고 보면 저축은행과 인터넷은행이 앞서는 경우가 많습니다. 다만 시중은행도 이벤트성 특판 정기적금이나 주거래 고객 전용 상품에서 높은 우대 이율을 얹어주기 때문에, 유형만으로 순위를 단정하기는 어렵습니다.
시중은행 적금 vs 인터넷은행 적금, 누구에게 유리할까
정답은 "지금 내 금융 생활이 어느 쪽에 가까운가"에 달려 있습니다. 아래 세 가지 유형 중 본인과 비슷한 쪽을 찾아보세요.
- 시중은행이 맞는 분 — 급여 통장, 신용카드, 공과금 자동이체를 이미 한 은행에 몰아두셨다면 추가 노력 없이 우대 이율 대부분을 챙길 수 있습니다. 조건을 새로 만들 필요가 없다는 점이 가장 큰 장점이에요.
- 인터넷은행이 맞는 분 — 복잡한 조건 없이 깔끔한 이율을 원하거나, 주 단위로 소액을 쌓는 짧은 적금을 선호하신다면 잘 맞습니다. 앱에서 몇 분이면 가입이 끝나는 것도 매력이고요.
- 저축은행이 맞는 분 — 기본 이율 자체를 가장 중요하게 보고, 예금자보호 한도 안에서 운용할 계획이라면 고려해 볼 만한 선택지입니다.
참고로 두 곳 이상에 나눠 가입하는 것도 방법입니다. 월 납입 한도가 낮은 고이율 적금을 한도까지 채우고, 나머지 금액은 한도가 넉넉한 은행 상품에 넣으면 전체 평균 수익률을 끌어올릴 수 있어요.
목돈을 한 번에 묶어두기 부담스럽다면 '적금 풍차돌리기'도 고려해 볼 만합니다. 매달 새 적금을 하나씩 개설해 두면 1년 뒤부터는 매달 만기 적금이 돌아오기 때문에, 급하게 돈이 필요해도 모든 적금을 한꺼번에 깰 필요가 없거든요.
정기적금 이율 좋은 은행 직접 찾는 순서
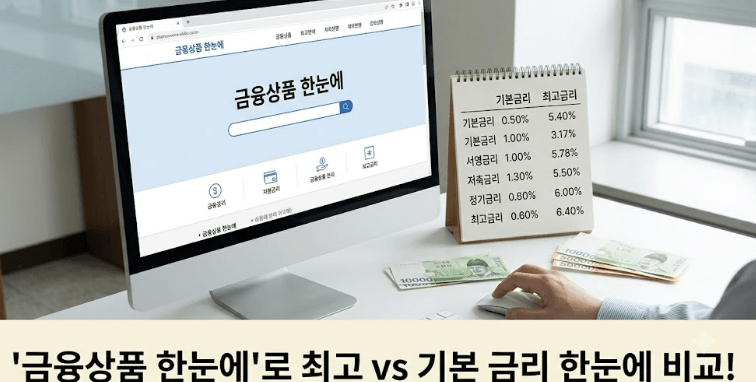
- 금융감독원이 운영하는 '금융상품 한눈에'(finlife.fss.or.kr)에 접속해 저축 메뉴에서 적금을 선택합니다.
- 가입 기간(6·12·24개월), 월 저축 금액, 거주 지역을 입력하고 검색합니다.
- 결과를 최고 우대 이율 순으로만 보지 말고, 기본 이율 순으로도 한 번 정렬해 보세요.
- 후보를 2~3곳으로 좁혔다면 해당 은행 앱이나 홈페이지에서 우대 조건 세부 문구를 직접 읽어봅니다.
- 저축은행 상품은 저축은행중앙회 공시나 SB톡톡플러스 앱에서 한 번 더 교차 확인합니다.
이 순서대로 하면 광고 배너에 휩쓸리지 않고, 내 조건에서 실제로 적용될 금리를 기준으로 은행을 고를 수 있습니다. 특히 적금 상품명 옆에 '특판'이나 '이벤트' 표시가 붙어 있다면 판매 기간과 한도를 먼저 확인하는 편이 안전한데, 은행마다 표기 방식이 조금씩 달라 놓치기 쉽습니다.
정기적금 가입 전 놓치기 쉬운 점검 포인트
첫째는 중도해지 이율입니다. 대부분의 정기적금은 만기 전에 해지하면 약정 이율이 아니라 훨씬 낮은 중도해지 이율이 적용되니, 1년을 버틸 수 있는 금액인지부터 따져봐야 합니다.
특판 상품의 조기 마감도 변수예요. 은행이 한정 판매하는 고이율 정기적금은 예정된 판매 기간보다 일찍 끝나는 일이 잦습니다. 적금 만기일 관리도 중요한데요, 만기 후 찾아가지 않으면 만기 후 금리라는 낮은 금리가 붙으니 알림을 켜두고 다음 적금으로 바로 옮기는 습관을 들여보세요.
갑자기 돈이 필요할 때는 해지 대신 적금 담보대출을 활용하는 방법도 있습니다. 납입한 적금 잔액 범위 안에서 빌리는 구조라, 만기 혜택을 지키면서 급한 불을 끌 수 있습니다.
마지막으로 세금 혜택을 챙길 수 있는지도 살펴보세요. 만 65세 이상이나 장애인 등 요건을 갖춘 분이라면 비과세종합저축으로 가입해 이자소득세를 아낄 수 있고, 이 경우 체감 수익이 눈에 띄게 올라갑니다.
가입 버튼을 누르기 전에 우대 조건 문구만큼은 꼭 한 줄씩 읽어보시길 권합니다. 정리하면, 좋은 적금은 광고 속 최고 금리가 아니라 기본 이율과 내가 채울 수 있는 우대 조건의 합으로 결정됩니다. 여러분은 지금 어느 은행 정기적금을 쓰고 계신가요? 댓글로 경험을 나눠주시면 다른 분들께도 큰 도움이 될 거예요.