재산세 정기 납부 마감이 다가오면 우편함이나 카카오톡 알림으로 날아온 고지서 한 장이 괜히 신경 쓰이기 시작합니다. 마감 직전에 허둥지둥 계좌이체로 끝내 버리면 카드사가 시즌마다 준비하는 무이자 할부나 캐시백을 그대로 흘려보내게 됩니다. 이 글은 고지서를 받은 날부터 결제 이후까지를 날짜 순서대로 따라가며 정리한 안내서입니다.
핵심만 먼저 말하면, 재산세 카드납부 이벤트는 수수료 없이 2~3개월 전액 무이자 또는 장기 부분 무이자를 받는 기회이고, 사전 응모와 결제 경로만 지키면 누구나 챙기실 수 있습니다. 날짜별로 무엇을 해야 하는지 하나씩 짚어 볼까요?
9월 재산세 일정표, 달력에 먼저 적어 두기
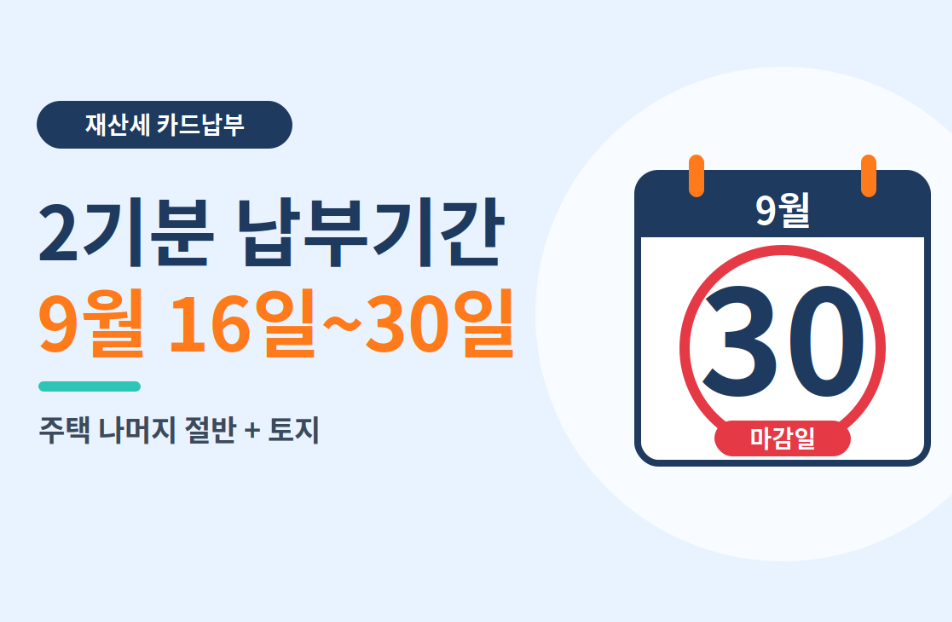
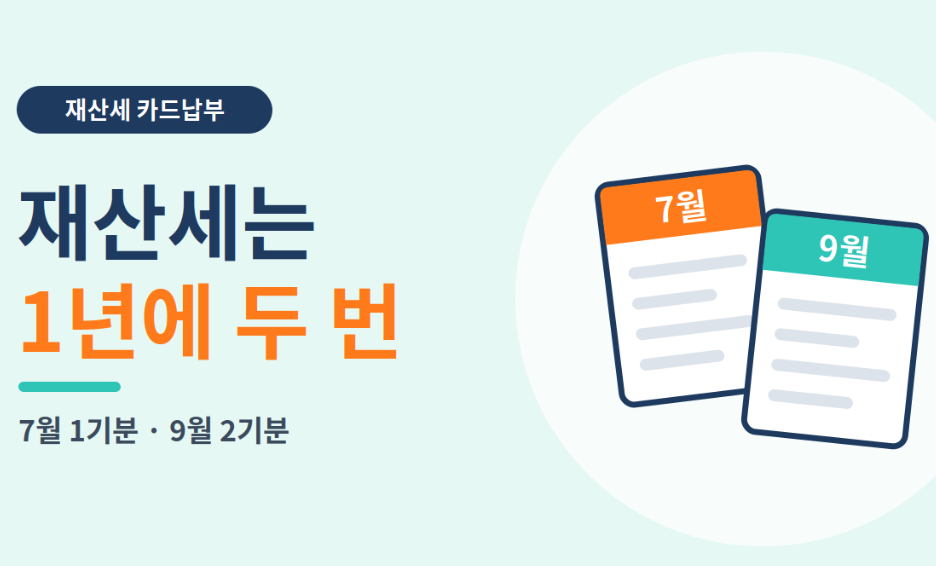
재산세는 매년 6월 1일 현재 주택·건축물·토지를 소유한 사람에게 부과되는 지방세입니다. 한 해 세금을 두 번에 나눠 걷기 때문에 7월에 한 번 냈다고 끝난 게 아니에요.
| 시기 | 납부 기간 | 주요 과세 대상 |
|---|---|---|
| 1기분 | 7월 16일 ~ 7월 31일 | 주택 절반, 건축물, 선박·항공기 |
| 2기분 | 9월 16일 ~ 9월 30일 | 주택 나머지 절반, 토지 |
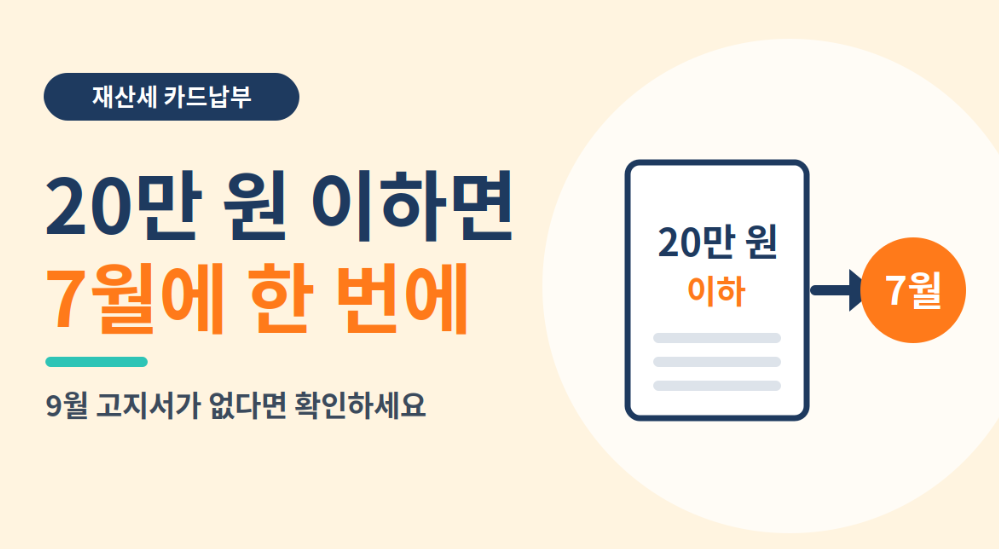
주택분 세액이 연 20만 원 이하인 경우 조례에 따라 7월에 한꺼번에 부과되기도 하므로, 9월 고지서가 오지 않았다면 이미 1기분에 합쳐 낸 것일 수 있습니다. 반대로 납부할 세액이 250만 원을 넘는다면 분할납부 신청이 가능하니 고지서 하단 안내문을 살펴보세요. 기한을 하루라도 넘기면 납부지연가산세가 붙는다는 점도 잊지 마시고요.
고지서 받은 주: 카드사별 재산세 이벤트 공지 살피기
고지서를 받은 첫 주에는 재산세 결제보다 정보 수집이 먼저입니다. 카드사들은 대개 재산세 납부 기간 시작 전후로 지방세 전용 이벤트를 공지하는데, 흐름을 보면 크게 세 갈래로 나뉩니다.
- 짧은 전액 무이자형 — 우리카드와 BC카드는 개인 신용카드로 5만 원 이상 재산세를 결제하면 2~3개월 할부이자를 받지 않는 조건을 이번 9월에도 안내하고 있습니다. 우리카드는 9월 세금 납부와 관련한 별도 할인 이벤트까지 열었다는 소식이 있으니 앱에서 대상 여부를 확인해 보세요.
- 장기 부분 무이자형 — 신한·현대·삼성·하나카드 등은 6·10·12개월 할부를 고르면 앞쪽 2~4회차 수수료만 고객이 내는 방식을 주로 운영합니다.
- 행사가 비어 있는 카드사 — 시즌에 따라 세금 전용 행사가 아예 없는 곳도 있습니다. 예컨대 이번 9월 서울시 이택스 지방세 무이자 안내에는 롯데카드의 별도 재산세 행사가 보이지 않는다는 확인 사례가 있었어요.

일반 쇼핑용 무이자 이벤트 표와 재산세 같은 지방세 행사표는 별개로 운영됩니다. 온라인몰에서 3개월 무이자가 되던 카드라고 해서 세금 결제에도 똑같이 적용된다고 단정하면 곤란하죠. 체크카드로 카드납부를 할 계획이라면 신한·KB국민 체크카드처럼 납부액의 0.1~0.2% 수준 캐시백을 주는 행사가 열리는 시즌도 있습니다.
마감 5일 전: 이벤트 응모와 결제 경로 정하기
여기서 많은 분들이 혜택을 놓칩니다. 캐시백·할인형 이벤트는 대부분 결제 전에 응모를 완료해야 인정되거든요. 카드 앱을 열고 검색창에 '지방세', '세금', '재산세'를 차례로 입력해 보세요. 이벤트 응모 버튼이 보이면 결제보다 먼저 눌러 두면 됩니다. 결제 경로도 이때 함께 정해야 합니다.
어떤 혜택은 위택스(WETAX)나 서울시 이택스(ETAX)에서 결제할 때만, 또 어떤 혜택은 특정 페이 앱을 거칠 때만 적용되기 때문이에요. 안내문에 적힌 경로를 벗어나 납부하면 조건 미충족으로 처리될 수 있습니다.
가족 카드를 쓸 계획이라면 한 가지를 기억해 두세요. 배우자 명의 카드로도 재산세의 카드납부 자체는 되지만, 이벤트 조건과 한도는 카드 명의자를 기준으로 계산됩니다.
마감 3일 전: 전액 무이자와 부분 무이자 계산해 보기
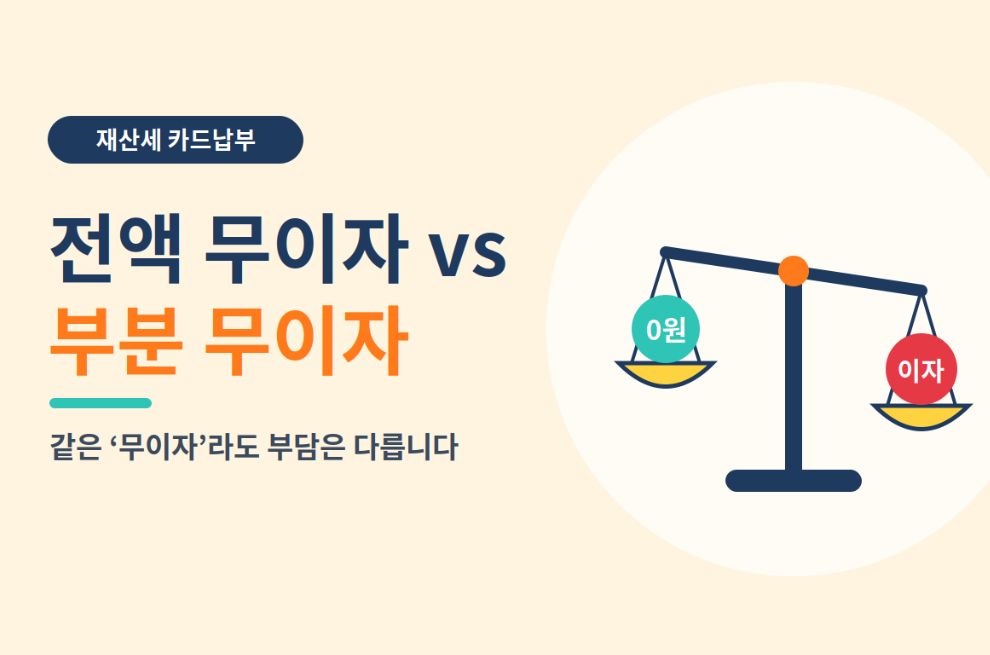
'무이자'라는 단어가 같다고 부담까지 같은 건 아닙니다. 전액 무이자는 모든 회차의 할부수수료가 0원이고, 부분 무이자는 앞쪽 몇 회차 이자를 본인이 냅니다.
숫자로 따져 볼까요? 재산세가 60만 원이라면 3개월 전액 무이자로 매달 20만 원씩 나가도 추가 비용이 없습니다. 반면 같은 금액을 '6개월, 1~3회차 고객 부담' 조건으로 나누면 처음 석 달 치 할부이자가 청구서에 그대로 찍혀요. 금액이 수십만 원 선이라면 짧은 전액 무이자가 대체로 유리합니다.
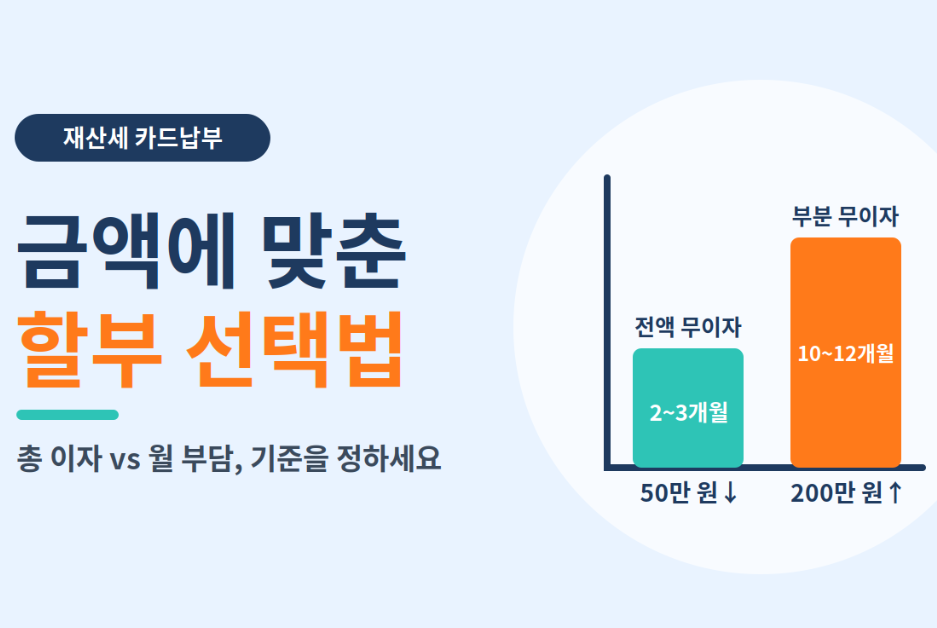
재산세 고지액이 수백만 원이라면 이야기가 달라집니다. 일부 회차 이자를 감수하더라도 10개월, 12개월로 쪼개는 편이 가계 현금 흐름을 훨씬 부드럽게 만들어 주거든요. 결국 선택 기준은 '총 이자'와 '월 부담' 중 무엇을 더 중요하게 보느냐입니다. 카드사 앱에서 적용 할부이자율을 미리 조회하면 비교가 한결 쉬워지고, 수협·광주은행 카드처럼 장기 부분 무이자에서 빠지는 곳도 있으니 본인 카드가 대상인지도 함께 확인해 두면 좋습니다.
계산이 번거롭다면 이렇게 정리해 두셔도 됩니다. 50만 원 안팎은 2~3개월 전액 무이자, 200만 원 이상은 장기 부분 무이자, 할부 없이 한 번에 낼 생각이라면 체크카드 캐시백이나 청구 할인 쪽을 살피는 식이죠. 보유한 카드 두세 장의 조건을 나란히 놓고 비교하는 습관 하나만 들여도, 해마다 두 번씩 돌아오는 세금 부담이 눈에 띄게 가벼워집니다.
납부 당일: 재산세 카드납부 결제 흐름
준비가 끝났다면 실제 재산세 결제는 10분이면 충분합니다. 아래 표 순서대로 진행해 보세요.
| 단계 | 할 일 | 놓치기 쉬운 포인트 |
|---|---|---|
| 1단계 | 위택스·이택스 로그인 후 고지 내역 조회 | 전자납부번호와 실제 고지액 대조 |
| 2단계 | 납부 방법에서 신용카드 선택 | 개인 신용카드인지 확인 (법인·기프트·선불 제외 많음) |
| 3단계 | 할부 개월 수 지정 | 결제창의 무이자 표시 재확인 |
| 4단계 | 결제 승인 | 취소 후 재결제가 어려우니 신중하게 |
| 5단계 | 납부확인서 저장 | PDF나 캡처로 보관 |
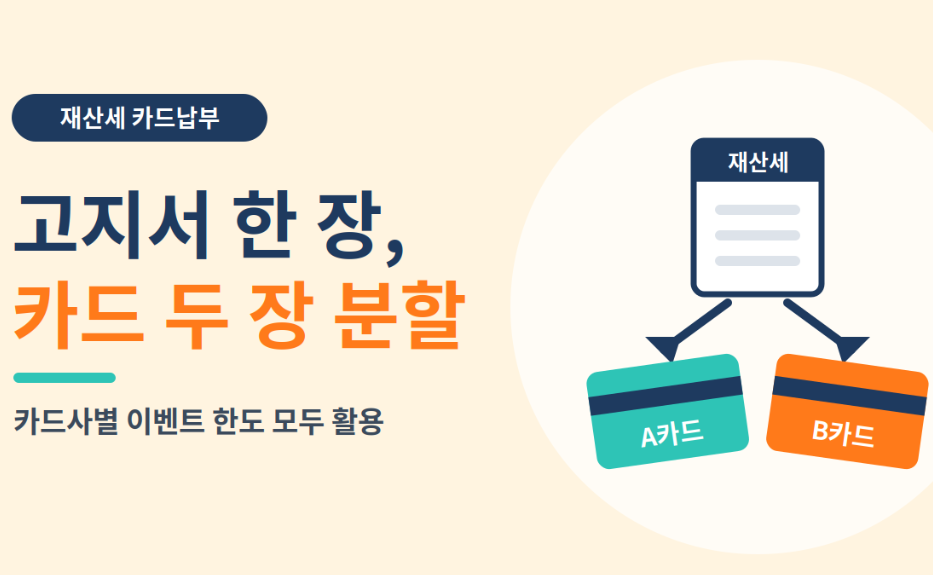
재산세 고지서 한 장을 여러 카드로 나눠 내는 것도 가능합니다. 카드사마다 이벤트 한도가 정해져 있을 때 금액을 쪼개 두 장의 카드에 나눠 결제하면 양쪽 이벤트 혜택을 모두 챙길 수 있죠. 은행 ATM이나 지방세 무인수납기에서도 카드납부는 되지만, 온라인 전용 이벤트는 적용되지 않는 경우가 많다는 점은 알아 두시길 바랍니다.

국세와 달리 지방세인 재산세는 카드납부를 해도 납세자가 부담하는 대행 수수료가 없습니다. 종합소득세 같은 국세는 신용카드 결제 시 0.8% 수준의 수수료가 붙는 것과 비교하면 꽤 큰 차이예요.
한 가지 더 짚어 두면, 카드사 이벤트 기간은 대부분 정기 납부기간과 함께 끝납니다. 기한을 넘긴 뒤에도 카드 결제 자체는 가능하지만 가산세가 더해지고 무이자 조건도 사라지는 경우가 많아요. 가장 확실한 절약은 결국 기한 안에 처리하는 것입니다.
결제 이후: 청구서 확인과 다음 시즌 준비
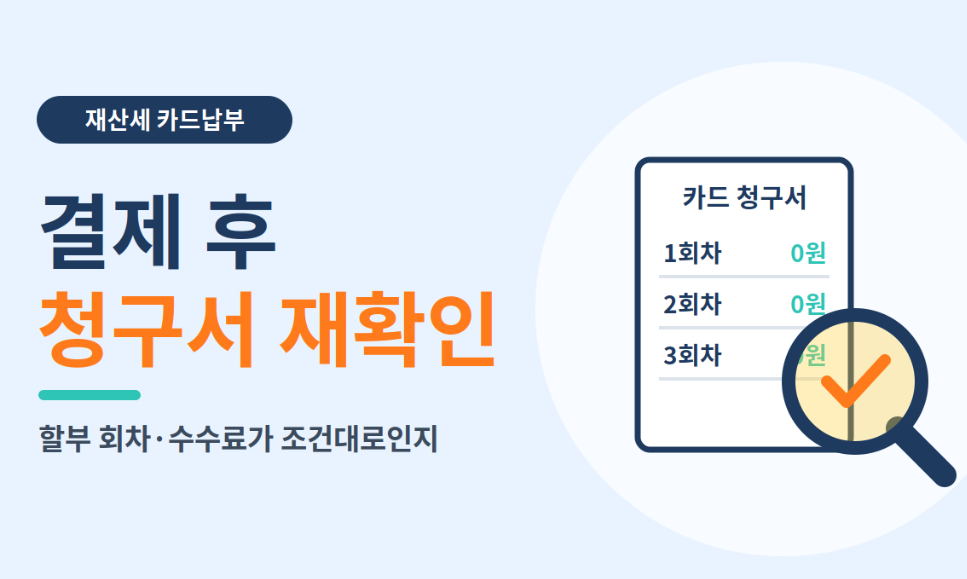
재산세 결제가 끝났다고 바로 잊어버리면 아쉽습니다. 다음 달 카드 청구서에서 할부 회차와 수수료가 안내받은 이벤트 조건대로 찍혔는지 한 번은 확인해 보세요.
캐시백형 이벤트는 보통 결제 다음 달 이후에 지급되고, 대부분의 카드는 재산세 결제액을 포인트 적립이나 전월 실적 산정에서 제외합니다. 실적 채우기를 기대하고 재산세를 몰아 냈다면 계산이 어긋날 수 있다는 뜻이죠.
다음 7월 재산세 시즌을 위해 해 둘 일도 있습니다. 거주지 지자체가 전자송달·자동납부 세액공제를 운영하는지 확인해 보는 것인데요, 서울시의 경우 두 가지를 함께 신청하면 고지서 한 장당 최대 1,600원을 공제해 줍니다. 신용카드 자동납부까지 연결해 두면 매번 고지서를 챙기지 않아도 되니 번거로움이 크게 줄어듭니다.
마무리
돌아보면 재산세 카드납부로 이득을 보는 방법은 복잡하지 않았습니다. 일정을 먼저 확인하고, 이벤트 응모를 결제보다 앞에 두고, 금액에 맞춰 전액 무이자와 부분 무이자 중 하나를 고르면 됩니다. 올해 2기분 마감은 9월 30일이니 아직 결제 전이라면 오늘 저녁 카드 앱부터 열어 보세요