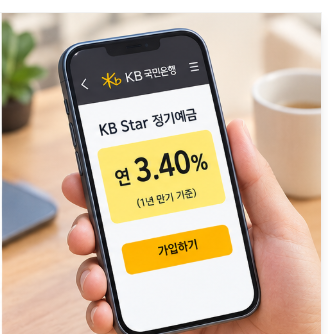
이번 달 금융권 수신 시장에 꽤 큰 변화가 있었습니다. 한국은행의 기준금리 인상 이후 5대 대형 금융사가 9월 들어 줄줄이 예금금리를 올렸고, KB국민은행도 9월 14일부터 대표 상품인 KB Star 정기예금의 금리를 최대 0.60%p 인상했는데요. 결론부터 말씀드리면, 2026년 9월 중순 기준 국민은행 1년 만기 적용이율은 연 3.40%로 주요 5곳 가운데 최상위권에 속합니다!
다만 "무조건 1등"이라고 단정하기엔 미세한 차이가 있어서, 오늘은 다른 은행과 나란히 놓고 숫자로 비교해 볼게요. 통장에 잠자는 돈이 아깝다고 느끼셨다면 지금이 점검하기 딱 좋은 타이밍입니다.
국민은행 정기예금 금리, 기간별로 얼마나 올랐나
가장 먼저 확인할 부분은 만기별 인상 폭이에요. 이번 조정은 모든 기간이 똑같이 오른 게 아니라, 구간마다 인상 폭이 달랐습니다.
| 가입 기간 | 인상 전 | 인상 후 | 변동 폭 |
|---|---|---|---|
| 6개월 이상 ~ 1년 미만 | 연 3.00% | 연 3.15% | +0.15%p |
| 1년 이상 ~ 2년 미만 | 연 3.20% | 연 3.40% | +0.20%p |
| 2년 이상 ~ 4년 미만 | 연 2.40% | 연 3.00% | +0.60%p |
눈에 띄는 건 2년 이상 구간입니다. 0.60%p나 뛰었거든요. 그래도 절대 수치로는 여전히 1년 구간이 가장 높습니다. 참고로 이 수치는 세금을 떼기 전 '고객적용이율'이며, 시장 상황을 반영해 매주 바뀔 수 있다는 점은 기억해 두세요.
5대 시중은행 비교 — 예금금리 가장 높은곳은 어디일까
그렇다면 다른 곳과 비교하면 어떨까요? 9월 둘째 주 전후로 각 사가 발표한 1년 만기 대표 상품 금리를 한 표에 모아 봤습니다.
| 금융사 | 대표 상품 | 인상 후 1년 만기 | 적용 시작일 |
|---|---|---|---|
| NH농협은행 | NH올원e예금 | 연 3.45% | 9월 11일 |
| KB국민은행 | KB Star | 연 3.40% | 9월 14일 |
| 신한은행 | 쏠편한 | 연 3.40% | 9월 9일 |
| 하나은행 | 하나의 | 연 3.30% | 9월 10일 |
표를 보면 알 수 있듯, 엄밀히 따지면 1위는 농협 쪽으로 0.05%p 앞서 있어요. 국민은행은 신한과 함께 공동 2위권이고요. 인터넷 검색창에 "KB가 제일 높다"는 글이 많지만, 숫자만 놓고 보면 사실상 선두 그룹에 속한다고 이해하는 게 정확합니다.
참고로 이번 인상은 한 곳만의 움직임이 아니었습니다. 9일 신한을 시작으로 10일 하나, 11일 농협, 14일 KB까지 불과 일주일 사이에 대형 금융사들이 차례로 조정에 나섰어요. 그만큼 지금은 수신 경쟁이 치열한 시기라는 뜻이고, 몇 주 안에 순위가 다시 뒤바뀔 가능성도 충분합니다.

0.05%p 차이, 실제 이자로 환산하면
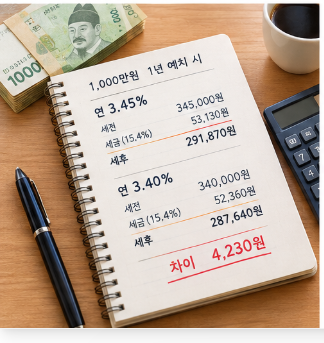
순위가 한 칸 차이 난다고 해서 체감 이자도 크게 벌어질까요? 1,000만 원을 1년 동안 맡긴다고 가정해 직접 계산해 봤습니다. 이자소득세 15.4%를 반영한 세후 기준이에요.
- 연 3.45% 적용 시: 세전 345,000원 → 세금 53,130원 → 실수령 291,870원
- 연 3.40% 적용 시: 세전 340,000원 → 세금 52,360원 → 실수령 287,640원
차이는 1년에 4,230원. 커피 한 잔 값 정도입니다.
기간을 짧게 가져가고 싶다면 6개월 구간도 따져볼 만합니다. 같은 1,000만 원을 연 3.15%로 반년만 굴리면 세전 157,500원에서 세금 24,255원을 떼고 133,245원이 손에 들어와요. 1년짜리의 절반에 살짝 못 미치지만, 반년 뒤 시장 흐름을 보고 다시 갈아탈 수 있다는 유연함이 장점이죠.
그래서 이 정도 격차라면 금리 소수점보다 주거래 여부, 앱 사용 편의성, 중도인출 조건 같은 요소가 실제 만족도를 더 크게 좌우하는데요. 이미 월급 통장이나 카드 결제가 KB에 묶여 있다면, 굳이 다른 곳으로 옮겨 새 계좌를 여는 수고가 이득보다 클 수 있습니다.
상황별 추천 — 국민은행이 유리한 경우 vs 다른 은행이 나은 경우
결국 "어디가 제일 좋냐"는 질문의 답은 사람마다 달라질 수밖에 없어요. 아래 기준으로 스스로 판단해 보세요.
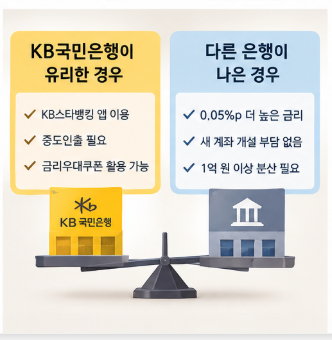
KB 쪽이 맞는 분
- KB스타뱅킹 앱을 이미 쓰고 있어 5분 안에 비대면 가입을 끝내고 싶은 분
- 만기 전에 돈이 필요할 가능성이 있어 중도인출 기능이 중요한 분
- 앱에서 배포하는 금리우대쿠폰을 받아 기본 금리에 얹을 수 있는 분
다른 곳을 고려해 볼 분
- 단 0.05%p라도 높은 곳을 원하고, 새 계좌 개설에 부담이 없는 분
- 원금과 이자 합계가 1억 원을 넘어 여러 곳으로 분산해야 하는 분
두 번째 경우라면 오히려 KB와 농협을 함께 쓰는 조합도 괜찮은 선택이 될 수 있어요. 분산 이야기가 나온 김에 덧붙이면, 목돈을 한 상품에 몽땅 넣기보다 일부는 6개월, 나머지는 1년으로 나눠 두는 방식도 많이 씁니다. 급하게 돈이 필요할 때 만기가 가까운 쪽부터 꺼내 쓸 수 있어 해지 부담이 확 줄어들거든요.
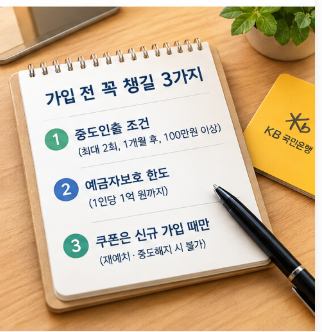
KB Star 정기예금 가입 전 꼭 챙길 3가지
비교를 마쳤다면 이제 실제 가입 단계입니다. 놓치기 쉬운 조건만 추려 봤어요.
- 중도인출 조건 — 만기 전 최대 2회까지 일부 출금이 가능합니다. 단, 가입 후 1개월이 지나야 하고 출금 뒤 잔액이 100만 원 이상 남아 있어야 해요. 인출한 금액에는 가입 당시의 기본 금리가 적용됩니다.
- 예금자보호 한도 — 1인당, 같은 금융회사 기준으로 원금과 이자를 합쳐 1억 원까지 보호됩니다. 그 이상이라면 분산이 안전하겠죠.
- 쿠폰은 신규 가입 때만 — 우대쿠폰은 처음 가입할 때만 쓸 수 있고, 재예치나 중도해지 시에는 적용되지 않습니다.
가입 경로는 간단합니다. KB스타뱅킹 앱 실행 ⇒ 상품 메뉴에서 해당 상품 검색 ⇒ 기간·금액 입력 ⇒ 쿠폰 적용 여부 확인 ⇒ 가입 완료 순서로 진행하면 됩니다. 처음 비대면으로 가입하는 분이라면 신분증 촬영과 본인 명의 휴대폰 인증을 요구받을 수 있으니, 미리 준비해 두면 중간에 멈출 일이 없어요.
혹시 지금 목돈을 입출금 통장에 그대로 두고 계신가요? 이번 인상으로 대형 금융사 1년 만기 정기예금은 대부분 연 3%대 중반까지 올라왔고, 그중 국민은행은 편의성과 금리 모두 선두권을 지키고 있습니다. 0.05%p 차이에 너무 매달리기보다 내 생활 패턴에 맞는 곳을 고르는 것이 결과적으로 더 많은 이자를 챙기는 방법이에요. 금리는 매주 바뀔 수 있으니 가입 당일 앱에서 최종 수치를 한 번 더 보시고, 궁금한 점은 댓글로 남겨 주세요.